Eigentlich bin ich mit Kreditkarten gut ausgestattet. Jetzt frage ich mich, welche Vorteile eine „Miles & More“-Karte für mich hätte, abgesehen von Bonuspunkten, Upgrades, Lounge-Zugängen, Versicherungen etc.
Was sind eure Erfahrungen mit der M&M-Karte? Verführt mich zur Bestellen der Karte …
Die gleiche Frage habe ich mir auch schon gestellt, bei der M&M Karte geht es wohl insbesondere darum, dass man auch bei normaler Verwendung Meilen gutgeschrieben bekommt. Andererseits ist die M&M-Karte auch mit relativ hohen Gebühren verknüpft und über seine Hausbank hat man ja in der Regel ohnehin schon eine Goldkarte; d.h. eine weitere Karte mehr
Mit diesen Karten verhält es sich wie mit den Winterbirds / Leben auf den Philippinen. Da hat jeder eine andere Situation. Daher habe ich nach Erfahrungen mit der Karte gefragt, dafür muss man sie aber haben, oder schon benutzt haben.
In meinem Bankpackage habe ich 1 Premium Visa (früher Gold) und 1 Standard Visa KK für meine Frau. Die M&M Kosten würde zusätzlich 140 €/Jahr kosten, also nicht die Welt.
Der persönliche Vorteil dieser M&M muss man sich aus dem 32-seitigen Vertragswerk selber heraussuchen. z.B.
Beispiel: Versicherung bei Annullierung einer Reise:
Hallo Pusa,
Ich habe mir die M&M zugelegt, da die Autovermieter meistens kräftig zulangen, wenn es um eine Reduzierung des Selbstbehaltes der Haftpflichtversicherung geht. Bei der M&M der Spuerkees handelt es sich um eine vertrauenswürdige Luxemburger Bank, mit vielen Zweigstellen. Der Versicherer ist ebenfalls eine renommierte Gesellschaft. Da habe ich ein besseres Gefühl als bei einer Internetversicherung mit Sitz im Ausland.
Ich habe ebenfalls eine Mastercard Gold, aber diese bietet keine Versicherungen bei Mietwagen an. Die M&M ist für mich die preiswerteste Lösung.
Hinzu kommen noch andere Zusatzversicherungen betreffend Krankheit oder Reiseabbruch. Diese Versicherungen werden jedoch auch von anderen, wesentlich billigeren, Karten angeboten.
Das Sammeln von Meilen interessiert mich nicht primär.
Das mit dem Lounge Zugang auf Flughäfen ist auf einige wenige Gutscheine beschränkt, man sollte das nicht überbewerten.
Wenn man viel reist und Mietwagen nutzt, lohnt sich eine solche Karte.
Für alle anderen Anwendungen reichen gratis Gold Karten (z.B. Advanzia) völlig aus.
Ich muss allerdings gestehen, dass alles nur graue Theorie ist. Glücklicherweise musste ich noch nie eine Versicherungsleistung in Anspruch nehmen.
Im Grunde genommen geht es ja darum, was Kundenbindungsprogramme leisten, und ob man das für sich selbst nutzbar machen kann.
Ich hatte die M&M-Kreditkarte vor 20/30 Jahren über lange Zeit. Da bin ich sehr, sehr viel mit Lufthansa in Europa geflogen, auch Business Class, und hatte permanent Mietwagenumsatz und so weiter und so fort.
Da ist natürlich eine schöne Sache draus geworden. Ich hatte sowieso Lufthansa Gold, und das hat eine Mischung von Meilen und allem Möglichen gegeben. Da hat das Sinn gemacht. Ich denke, wenn die Nutzbarkeit und Frequenz da ist, dann passt das.
Heutzutage wurden eigentlich bei allen Kundenbindungsprogrammen die Zügel angezogen. Da was rauszubekommen, da muss man das schon entsprechend nutzen.
Ab und zu einmal im Jahr fliegen, weiß ich nicht, und dann fliegt man ja auch mit verschiedenen Anbietern, und das vermischt sich alles ein bisschen. Ich sag mal so: Kann man machen, aber wenn da nicht eine gewisse Frequenz da ist, halte ich das für Spielerei, die nicht viel bringt.
Ich habe die M&M Kreditkarten seit vielen Jahren - einziger Vorteil ist, dass man damit die Meilengutschriften nicht verliert, wenn man die Karten (Mastercard/Amexo - CHF 125.- pro Jahr) regelmässig braucht. Es ist mir neu, dass man nur mit der M&M KK freien Zutritt zu den Lounges hätte. Selbst mit einer zusätzlichen Vielfliegerkarte der SWISS wurde uns z.B. in Bangkok der Zutritt zur Lounge verweigert. Ich behalte die Karten aus Bequemlichkeit, aber besondere Vorteile - mit Ausnahme des Meilensammelns - habe ich eigentlich nicht.
Mein Experiment: 1 Jahr Miles & More Kreditkarte – Ein neutraler Praxistest
Ich wage das Experiment und schaue mir die Miles & More Kreditkarte meiner Bank ein Jahr lang ganz genau an. Die Jahresgebühr von 140 € investiere ich bewusst, um 12 Monate lang die echten Vor- und Nachteile im Alltag und auf Reisen zu testen – völlig neutral und ohne Vorurteile. Natürlich werde ich hier regelmäßig darüber berichten und dokumentieren, ob und wie die Karte meine Reisegewohnheiten verändert.
Die Anwendung 2027:
Flugtickets: Wie effizient sammle ich Meilen?
Hotels: Welchen Mehrwert bringen Buchungen über Partnerportale?
Mietwagen & Versicherungen: Lohnt sich das Gesamtpaket aus Meilen und Zusatzleistungen?
Alltag: Wo lässt sich die Karte im täglichen Einkauf sinnvoll einsetzen?
Lohnt sich das Meilensammeln für MICH überhaupt und wo liegen die Einschränkungen?
Welche weiteren Nachteile gibt es (abgesehen von der Jahresgebühr)?
Auch die Hotelsuche wird dadurch nicht unbedingt einfacher: Direkte Buchungen bei Plattformen wie Agoda bringen in der Regel keine Meilen. Man muss den Weg über spezielle Partnerportale zu Agoda nehmen, um die Gutschrift zu erhalten. Hier stellt sich die entscheidende Frage: Sind die Preise dort identisch mit einer Agoda Direktbuchung / Hoteldirekbuchung oder zahlt man am Ende drauf?
Pusas Erfahrungen, Fall #1 … Das Mietauto für La Union
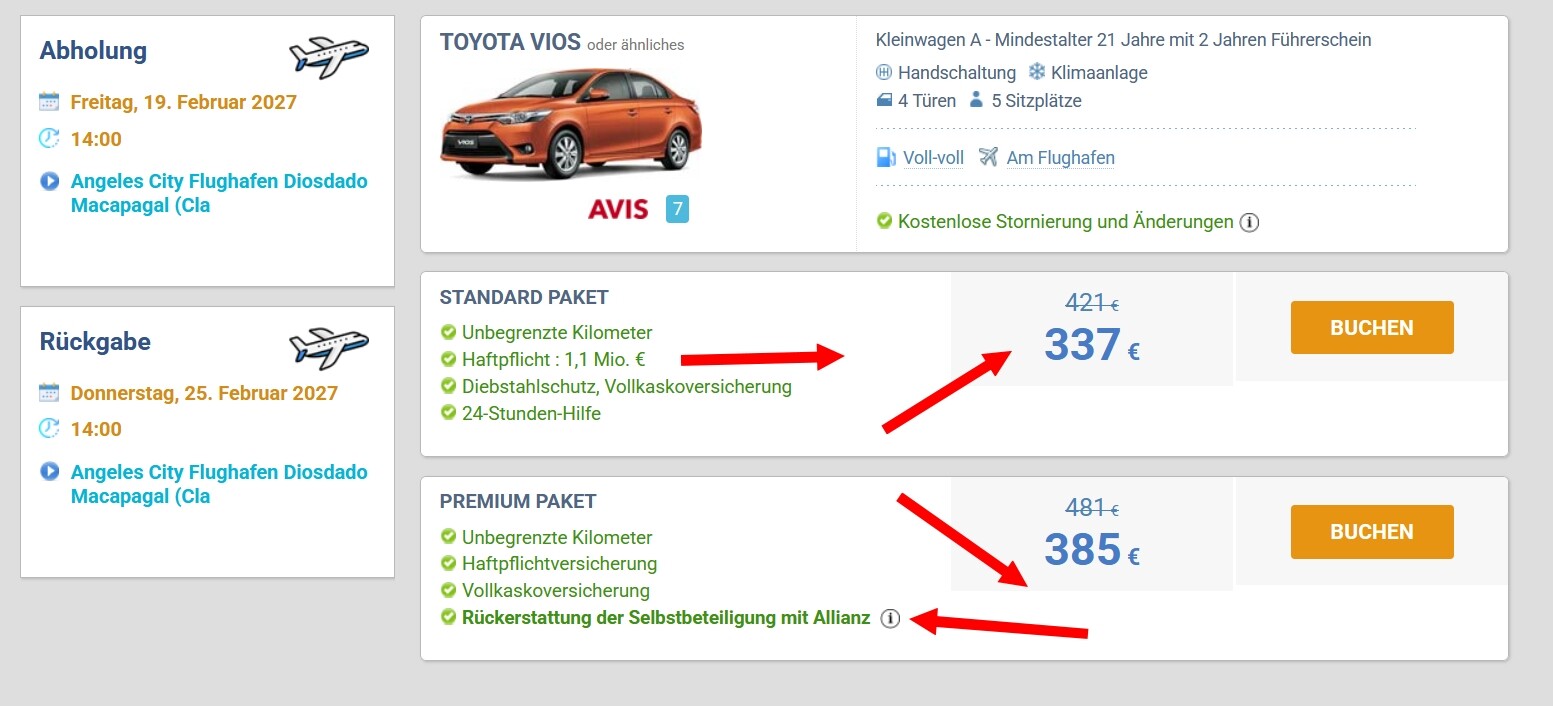
Hier sieht man gut, dass die Entscheidung oft gar nicht so einfach ist. Entscheidend für meine Buchung ist am Ende immer die Höhe der Haftpflichtsumme (>ich habe hier schon darüber berichtet<).
Ich vergleiche nun das Angebot vom Miles & More Partnerportal mit meinen eigenen Erfahrungen, die ich vor Ort mitBSP Auto und Avis gemacht habe.
Bisher habe ich den Mietwagen immer via Portal bei Avis am Angeles City Airport gebucht. Über die Zeit hat sich dort ein sehr guter Kontakt entwickelt, und da wir im nahegelegenen Hotel Oasis übernachten, ist die Abholung extrem praktisch und ganz bequem zu Fuß erledigt. Sie bringen den Mietwagen vom Airport zur Agentur in der Juanico Road.
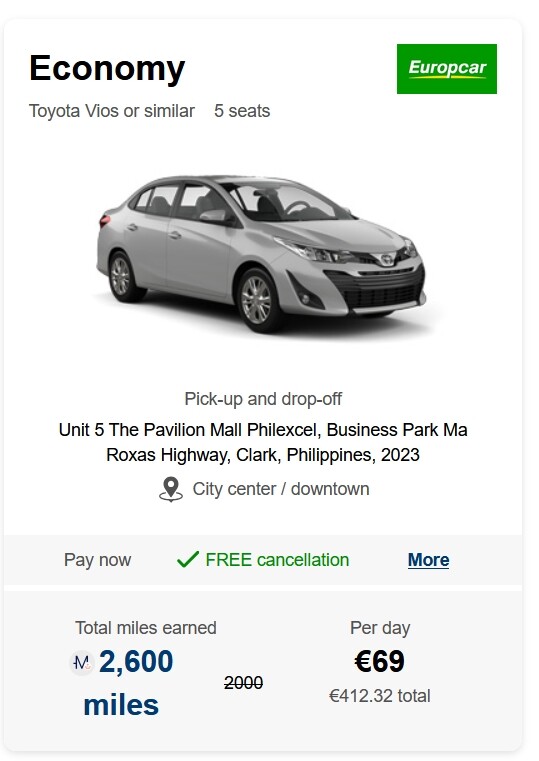
Das Partnerportal von Miles & More bietet zwar Meilen (2.600), ist aber teurer und greift auf Europcar zurück. Leider bleiben auch dort wieder Fragen bei der Haftpflicht offen.
Bei BSP Auto und Avis passt das Gesamtpaket: Durch die Mietwagenversicherung der Miles & More KK ergibt sich eine neue Option – man könnte das Sorglos-Paket von BSP einfach weglassen, da dieses Risiko bereits durch M&M Versicherungen abgedeckt ist, sollte man mit der M&M KK bezahlen, auch wenn die Meilen entfallen.
Vielleicht kann unser Mitglied @Hamster ja seine jüngsten Erfahrungen auf Madeira mit uns teilen?
Durch die Treue zu Avis AC und der Freundschaft zur Managerin springt dann auch (hoffentlich) zusätzlich ein Automatikgetriebe, wie in der Vergangenheit, raus.
Macht man nun die Gesamtrechnung nach Fall #1:
Jahrespreis der M&M-Kreditkarte: 140 €
Ersparnis durch die M&M-Versicherung bei Avis Miete: 48 € …
Restpreis der Karte: 140 € - 48 € = 92 € nach Fall 1
Ersparnis bei Avis gegenüber Europcar, also über das M&M-Partnerportal: 75 € (die Meilen können dies nicht auffangen).
Hab meine M&M Karte für den Mietwagen genutzt. Glücklicherweise hatte ich keinen Kratzer oder sonstigen Schaden, der von einer Versicherung gedeckt werden müsste. Insofern kein Erfahrungsgewinn, aber besser als sich mit einem Unfallschaden herumplagen zu müssen.
Allerdings wurden von der Mietwagenfirma 2500 Euro als Kaution blockiert. Das war mir zwar bekannt, allerdings habe ich vergessen das Limit zu erhöhen, da bisher bei einer Versicherung durch den Vermieter keine so hohe Summe blockiert wurde.
Da mussten sämtliche Debit und Kreditkarten ans Limit gefahren werden, entsprechende Wartezeiten bei Ablehnung wegen Limitüberschreitung inklusive.


 .. sicherlich ist das nicht nur auf diese KK limitiert